Śliska nawierzchnia, stłuczka i... brak przeglądu – dlaczego ubezpieczyciel może odmówić wypłaty odszkodowania?
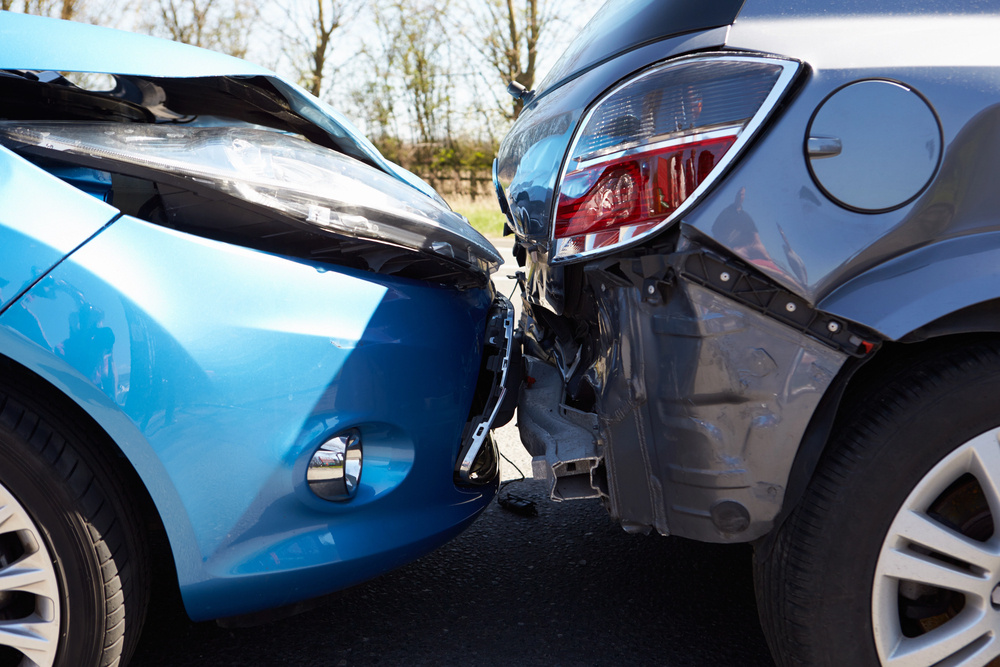
Na śliskiej jezdni chwila nieuwagi może skończyć się stłuczką. Sytuacja komplikuje się, gdy po zdarzeniu odkrywasz, że termin badania technicznego samochodu już minął. Czy ubezpieczyciel zapłaci za naprawę? Wiele zależy od rodzaju polisy oraz tego, czy stan auta miał wpływ na kolizję. Samo przeoczenie terminu nie przesądza jeszcze o odmowie wypłaty odszkodowania.
OC i AC – z której polisy naprawisz samochód?
Jeśli na śliskiej drodze wjedziesz w tył innego auta, Twoje OC pokryje szkody wyrządzone u poszkodowanego. Brak ważnego badania technicznego nie zwalnia ubezpieczyciela z tego obowiązku. Za naprawę własnego samochodu zapłacisz jednak sam, chyba że masz AC obejmujące takie zdarzenie. Wtedy znaczenie mają warunki umowy, w tym wyłączenia dotyczące jazdy bez aktualnego badania. Dlatego przy zgłoszeniu szkody trzeba rozróżnić ochronę osób poszkodowanych od ubezpieczenia własnego pojazdu.
Kiedy brak badania może oznaczać odmowę z AC?
Kluczowe są zapisy OWU. Jeśli uzależniają odmowę od związku braku badania z wypadkiem, sam przekroczony termin nie wystarczy. Znaczenie może mieć np. usterka hamulców, którą badanie pozwoliłoby wykryć, a która przyczyniła się do zdarzenia. Ubezpieczyciel powinien wykazać tę zależność, zamiast poprzestać na sprawdzeniu daty badania w dokumentach.
Inaczej wygląda sytuacja, gdy samochód był sprawny, a do kolizji doszło bez związku z jego stanem technicznym. Wówczas przy takim zapisie OWU brak aktualnego badania nie uzasadnia odmowy. Nie oznacza to jednak gwarancji wypłaty – nadal obowiązują pozostałe warunki ochrony.
Jakie jeszcze konsekwencje mogą Cię czekać przy braku przeglądu?
Warto wiedzieć, co grozi za brak przeglądu, nawet jeśli nie dojdzie do stłuczki. Kontrola drogowa może skończyć się mandatem i elektronicznym zatrzymaniem dowodu rejestracyjnego. Gdy auto zagraża bezpieczeństwu, policjant zakaże dalszej jazdy. Pamiętaj też, że wizyta w serwisie nie zastępuje obowiązkowego badania technicznego w stacji kontroli pojazdów. Wymiana oleju czy sprawdzenie hamulców przez mechanika nie przedłużają ważności badania.
Ubezpieczyciel odmówił wypłaty – co sprawdzić?
Zacznij od uzasadnienia decyzji: na jaki zapis OWU powołuje się ubezpieczyciel i jak wyjaśnia związek braku badania z kolizją? Jeśli warunki wymagają takiej zależności, samo wskazanie przekroczonego terminu nie wystarczy. Sprawdź również, czy ocenę oparto na oględzinach lub opinii rzeczoznawcy. Gdy nie zgadzasz się z ustaleniami, złóż reklamację i poprzyj ją dowodami, np. dokumentacją napraw, zdjęciami czy niezależną oceną techniczną. Odnieś się do konkretnych argumentów zawartych w odmowie.
Jak wybrać ochronę na trudne warunki drogowe?
Przy wyborze pakietu warto przyjrzeć się AC w formule All Risk, obejmującej nagłe, nieprzewidziane zdarzenia z zastrzeżeniem wyłączeń wprost podanych w OWU. Sprawdź też udział własny i sposób rozliczenia naprawy – od nich zależy, ile dopłacisz po szkodzie. Przydatnym uzupełnieniem jest assistance z holowaniem oraz autem zastępczym. Przed zakupem porównaj limity tych usług. A zanim ruszysz w jesienną trasę, sprawdź termin badania, stan opon i hamulców, ponieważ najważniejsze jest bezpieczeństwo na drodze.